Banda Aceh – Kisruhnya Dana yang gelontorkan oleh kementrian keuanganRp 200 triliun yang disalurkan oleh Kementerian Keuangan (Kemenkeu) ke sektor perbankan pada 12 September 2025 merupakan kebijakan strategis untuk meningkatkan likuiditas sistem keuangan nasional di tengah tekanan ekonomi pasca-pandemi dan gejolak global.
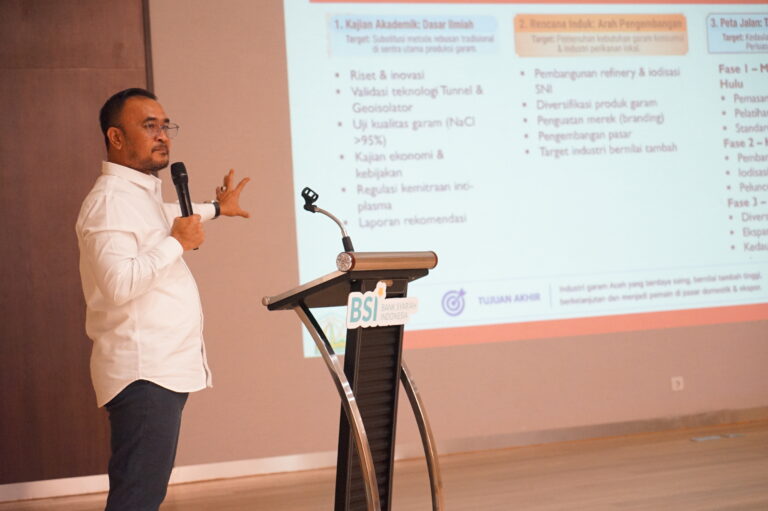
Demikian disampaikan Prof. Dr. Mukhlis Yunus, S.E., M.S Guru Besar Universitas Syiah Kuala . Pof Mukhlis juga mengatakan ” bahwa Dana ini, yang sebelumnya “diparkir” di Bank Indonesia (BI), dipindahkan dalam bentuk deposito on-call ke lima bank Himbara, yaitu Bank Mandiri, BRI, BNI (masing-masing Rp 55 triliun), BTN (Rp 25 triliun), dan Bank Syariah Indonesia (Rp 10 triliun)” .
Ketika disinggung seberapa penting dana ini untuk disalurkan kepada Perbankan yang saat ini masih tergolong sehat dan mampu Prof Mukhlis juga mengatakan bahwa ini untuk mendorong penyaluran kredit ke sektor riil, seperti UMKM, infrastruktur, dan konsumsi, dengan larangan ketat menggunakan dana untuk membeli instrumen keuangan, sekuritas, atau Surat Berharga Negara (SBN).
Menteri Keuangan Purbaya Yudhi Sadewa menekankan bahwa penyaluran dana ini bukan
stimulus gratis, melainkan penempatan dana negara dengan bunga rendah sekitar 2%, yang
diharapkan menekan suku bunga kredit dan mempercepat perputaran ekonomi. Namun,
kebijakan ini juga menuai kritik karena berpotensi menjadi “beban” bagi bank akibat
kewajiban menyalurkan kredit secara agresif, yang bisa memicu risiko kredit macet jika
tidak dikelola secara hati-hati.
Dalam Obrolan Singkat bersama Kronikanews dan
ketika ditanya apa manfaat bagi Aceh , Secara khusus, alokasi Rp10 triliun ke Bank
Syariah Indonesia (BSI) menunjukkan pertimbangan regional yang langsung mengarah ke
Aceh. Purbaya secara eksplisit menyebutkan bahwa BSI dipilih karena merupakan
satu-satunya bank syariah nasional dengan akses penuh ke wilayah Aceh, yang menerapkan
ekonomi syariah secara eksklusif berdasarkan Qanun Aceh.
Hal ini berarti dana tersebut dirancang untuk dimanfaatkan di Aceh, di mana bank
konvensional seperti Bank Mandiri atau BRI memiliki keterbatasan operasional akibat
regulasi syariah setempat.
Potensi manfaat langsung muncul melalui penyaluran
kredit mrah berbasis syariah, seperti murabahah atau mudharabah, yang bisa menjangkau
pelaku usaha kecil di sektor pertanian, perikanan, dan perdagangan—sektor dominan di
Aceh. Misalnya, UMKM di Aceh, yang menyumbang sekitar 60% terhadap Produk Domestik
Regional Bruto (PDRB) provinsi, berpeluang mendapat akses pembiayaan lebih mudah
dengan bunga rendah, sehingga mendorong penciptaan lapangan kerja dan pertumbuhan
ekonomi lokal.
Ekonom Senior USK juga menyampaikan beberapa kritikan terhadap Program ini Meskipun penyaluran dana telah diatur sebagaimana uraian sebelumnya, manfaat langsung ke Aceh masih bersifat potensial dan belum terukur secara empiris, mengingat program ini baru berjalan sekitar tiga hari. Ada beberapa poin kritik yang dapat dialamatkan terhadap program pemerintah ini, dengan fokus pada implikasi secara regional
Pertama, efektivitas dana dalam mendorong sektor riil perlu dipertanyakan di tengah kelesuan daya beli masyarakat, terutama di Aceh. Meskipun dana ini bertujuan menekan suku bunga kredit, permintaan kredit dari pelaku usaha—terutama UMKM—belum pulih sepenuhnya akibat ketidakpastian ekonomi global dan domestik. Tanpa dorongan permintaan yang lebih kuat, seperti insentif fiskal tambahan, dana ini berisiko “mengendap” di portofolio bank alih-alih mengalir ke produksi riil, sehingga multiplier effect yang diharapkan kurang maksimal.
Kedua, meskipun ada larangan tegas untuk membeli instrumen keuangan atau SBN,
dikhawatirkan bahwa dana ini bisa secara tidak langsung mengalir ke sektor konsumtif
yang kurang produktif. Jika penyaluran kredit lebih condong ke pembiayaan konsumsi
pribadi alih-alih investasi infrastruktur atau UMKM, hal ini justru berpotensi memicu
lonjakan inflasi sementara, yang selanjutnya bisa melemahkan daya beli masyarakat dan
membebani kebijakan moneter Bank Indonesia. Oleh karena itu, diperlukan pemantauan
yang lebih ketat terhadap komposisi kredit yang disalurkan.
Ketiga, kurangnya mekanisme pengawasan spesifik untuk memastikan dana yang disalurkan
melalui BSI benar-benar mengalir ke Aceh, dan bukan terjebak di pusat atau dialihkan
ke wilayah lain serta proyek-proyek nasional. Tanpa target alokasi minimal yang
eksplisit, manfaat regional bisa terdilusi.
Keempat, terlihat adanya ketidakadilan alokasi terhadap bank lokal seperti Bank Aceh Syariah
(BAS), yang nihil dari Rp200 triliun meskipun berbasis di Aceh dan lebih familiar
dengan dinamika ekonomi syariah setempat. Meskipun BSI dipilih karena akses
nasionalnya—terutama di Aceh—absennya BAS berpotensi mengurangi efisiensi penyaluran
ke UMKM pedesaan Aceh, di mana jaringan lokal lebih unggul dalam mengatasi birokrasi
Qanun. Hal ini bisa diatasi dengan mekanisme kemitraan BSI–BAS untuk memastikan dana
mengalir lebih inklusif ke tingkat kabupaten/kota di seluruh Aceh.
Kelima, secara historis, kebijakan serupa seperti kredit
dari dana Otonomi Khusus (Otsus) sering kali mengalami kebocoran akibat birokrasi dan
korupsi lokal, sehingga hanya sebagian dana yang disalurkan secara tepat sasaran
menurut laporan Badan Pemeriksa Keuangan (BPK) sebelumnya. Pengelolaan yang belum
memadai ini telah menimbulkan penyimpangan, yang berpotensi terulang jika tidak ada
pengawasan independen khusus.
Keenam, beban bunga 2%
pada deposito on-call bisa menggerus margin keuntungan BSI, yang pada akhirnya
membebani nasabah jika bank memilih menaikkan biaya administrasi